Seguro para imóvel tombado: coberturas e documentos exigidos
Seguro para imóvel tombado pode ser contratado, mas raramente funciona como uma apólice residencial comum. A seguradora costuma analisar o ato de tombamento, o estado de conservação, o uso do imóvel e o custo de reconstrução conforme as exigências do órgão de preservação. A contratação segura começa antes da cotação: reúna documentos, separe o valor do terreno do custo da edificação e peça por escrito as exclusões e os sublimites.
O que muda no seguro de um imóvel tombado?
O tombamento protege características definidas por um órgão público. Dependendo do caso, a proteção pode ser federal, pelo Iphan, estadual ou municipal, como ocorre com imóveis submetidos ao Condephaat, em São Paulo, ou ao Conpresp, na capital paulista.
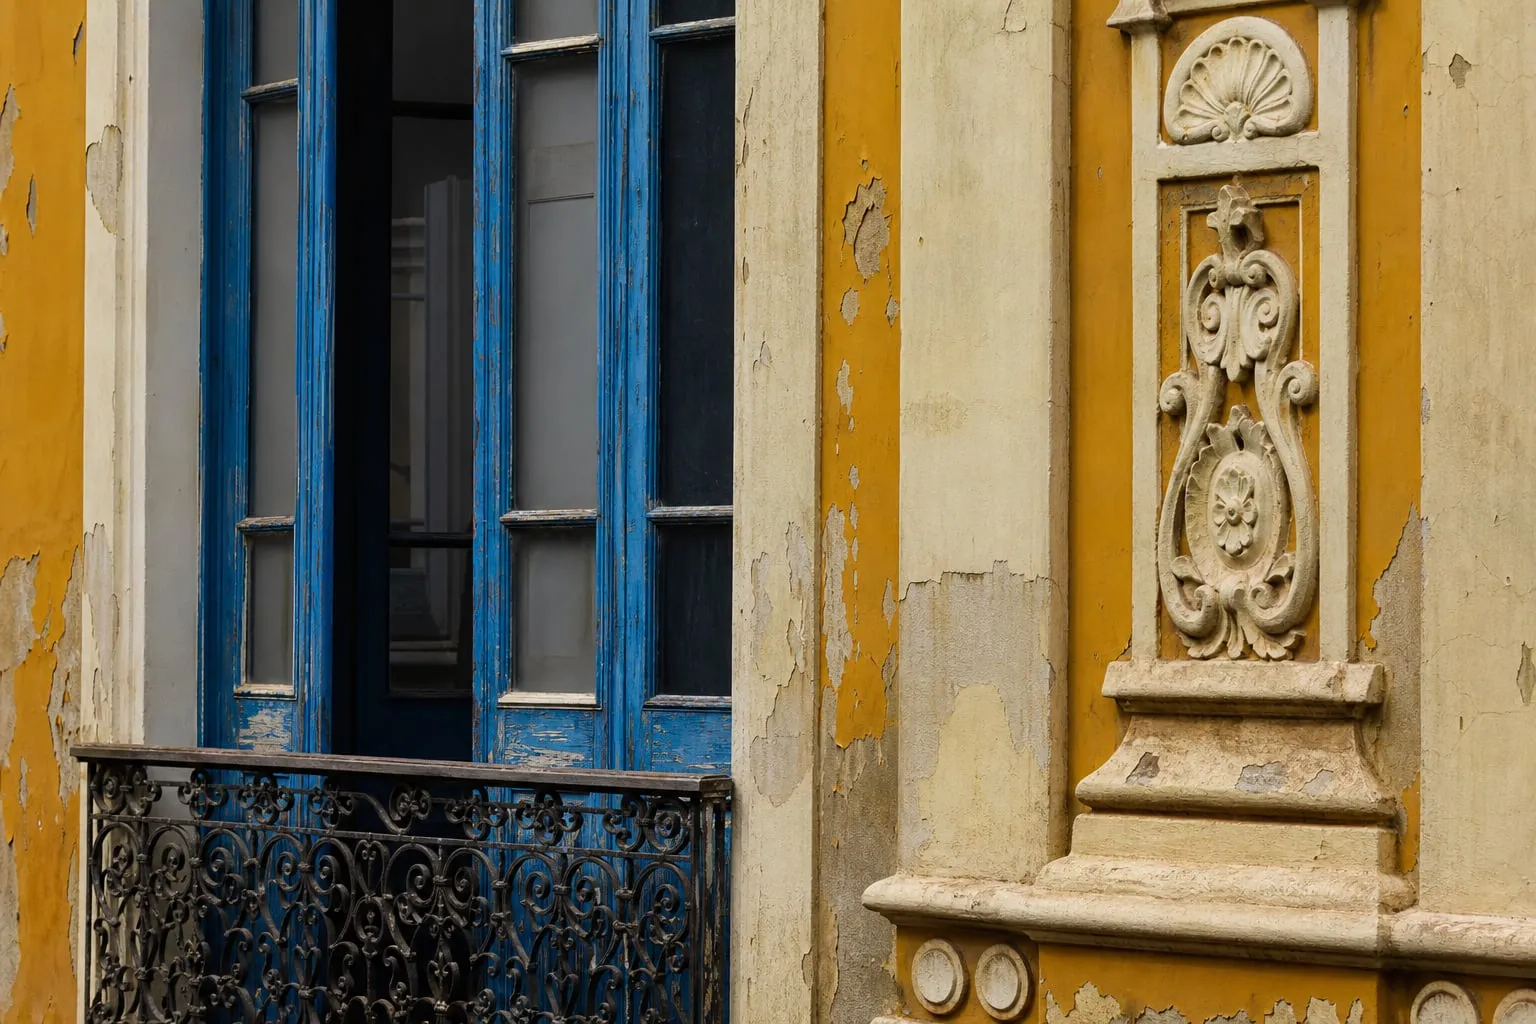
Isso afeta o seguro porque uma reforma após incêndio, vendaval ou queda de árvore pode exigir projeto, autorização e materiais compatíveis com o bem protegido. A indenização de uma casa comum pode cobrir a reconstrução padrão. Em um imóvel tombado, esse valor talvez não pague a restauração de uma fachada ornamentada, de esquadrias antigas ou de um forro decorado.
A apólice também precisa deixar claro o que está sendo segurado. O valor de mercado inclui localização e terreno. O custo de reconstrução considera mão de obra, materiais e técnicas necessárias para recuperar a edificação. São referências diferentes, e usar o preço de venda como base pode gerar uma importância segurada inadequada.
Quais coberturas costumam ser úteis?
A seleção depende do uso e do estado do imóvel, mas estas coberturas merecem uma cotação separada:
-
Incêndio, raio e explosão: formam a cobertura básica em muitos produtos, mas confirme se o limite inclui demolição controlada, retirada de entulho e restauração de elementos protegidos.
-
Danos elétricos: é uma cobertura relevante em construções com fiação antiga, quadros adaptados ou equipamentos modernos ligados a uma instalação que não foi dimensionada para eles. Peça atenção à exigência de aterramento e manutenção.
-
Vendaval, granizo e impacto de veículos: telhas antigas, lanternins, claraboias e vidros artesanais podem ter custo de reposição maior que o padrão usado pela seguradora.
-
Danos por água: verifique se a apólice trata apenas de rompimento súbito de tubulação ou se também contempla chuva que entra por cobertura danificada. Infiltração gradual costuma ser excluída.
-
Responsabilidade civil: cobre, dentro do limite contratado, danos involuntários a visitantes, vizinhos ou prestadores. Ela é especialmente útil quando o imóvel recebe eventos, filmagens ou locações.
-
Perda ou pagamento de aluguel: pode ajudar quando o imóvel alugado fica sem condições de uso depois de um sinistro coberto. Confirme o prazo de indenização e se a cobertura vale para locação residencial, comercial ou por diária.
-
Despesas extraordinárias de restauração: esta é a cobertura que mais merece negociação. Ela pode contemplar projeto, escoramento, pesquisa de materiais, mão de obra especializada e acompanhamento técnico, desde que a apólice descreva esses custos.
A cobertura de conteúdo deve ser separada quando houver móveis antigos, obras de arte, livros raros ou objetos de decoração. O seguro predial não costuma incluir automaticamente o valor de cada peça. Para itens de alto valor, a seguradora pode pedir nota fiscal, avaliação, fotografias e descrição individual.
Como calcular a importância segurada sem confundir os valores?
Use três referências na negociação:
-
Valor do terreno e do imóvel no mercado: serve para venda, financiamento e patrimônio, mas não define sozinho o limite de reconstrução.
-
Custo de reconstrução ou restauração: inclui estrutura, cobertura, instalações, acabamentos e técnicas compatíveis com as regras do tombamento.
-
Valor dos bens internos e das despesas de uso: reúne conteúdo, aluguel que deixará de ser recebido, hospedagem temporária e outros custos previstos na apólice.
Um laudo de arquiteto ou engenheiro com experiência em patrimônio ajuda a separar essas cifras. O documento deve registrar área construída, sistema estrutural, materiais, estado de conservação e elementos que não podem ser substituídos por equivalentes atuais.
O ponto que costuma causar problema aparece na regulação do sinistro. Se o orçamento considera uma tinta comum, uma esquadria industrializada ou uma telha atual, o valor pode parecer suficiente no papel e faltar durante a obra autorizada pelo órgão de preservação. Peça que a seguradora confirme como calcula a indenização para restauração, e não apenas para reconstrução convencional.
Quais documentos a seguradora pode pedir?
A lista muda conforme a companhia, o município e o tipo de uso. Antes de solicitar propostas, organize uma pasta digital com:
- matrícula atualizada, escritura ou contrato que comprove a posse;
- decreto, resolução ou processo de tombamento;
- ficha do imóvel no órgão de preservação, quando disponível;
- autorização de obras, projetos aprovados e licenças recentes;
- planta, área construída e levantamento cadastral;
- laudo de conservação, com fotos de fachadas, telhado, instalações e áreas internas;
- orçamento ou avaliação do custo de restauração;
- notas fiscais e avaliações de móveis, obras e equipamentos relevantes;
- relatório de inspeção elétrica, manutenção do telhado e sistemas de segurança;
- Auto de Vistoria do Corpo de Bombeiros, alvará ou documento equivalente, quando aplicável;
- informação sobre ocupação: moradia, comércio, eventos, filmagens, hospedagem ou imóvel vazio.
A certidão de tombamento não substitui o laudo técnico. Ela mostra a proteção jurídica, enquanto o laudo ajuda a seguradora a entender o risco físico e o preço de uma eventual recuperação.
Imóveis usados para recepções, produções audiovisuais ou locações por diária passam por uma análise diferente da de uma residência ocupada pelo proprietário. Nesse caso, informe a frequência dos eventos, a capacidade de público, a presença de cozinha, gerador, estruturas temporárias e equipe de segurança. Omitir esse uso pode criar discussão sobre agravamento do risco na hora do sinistro.
Se o imóvel recebe ensaios fotográficos ou filmagens, descreva o fluxo de pessoas e a forma de proteção do piso, das paredes e dos elementos decorativos. Uma visita a espaços como a Mansão Jardim Guedala - Localcine ou a Mansão Morumbi - Localcine mostra por que a operação de uma locação precisa entrar na análise do risco, mesmo quando o imóvel continua sendo usado como residência.
Exclusões que merecem leitura antes da assinatura
A proposta comercial resume preço e coberturas. As condições gerais e especiais definem quando a seguradora paga. Leia, pelo menos, estes pontos:
-
Infiltração, umidade e desgaste gradual: danos que surgem aos poucos costumam ficar fora da cobertura, mesmo quando a chuva agrava o problema.
-
Falta de manutenção: telhas quebradas há meses, calhas obstruídas, cupim ou corrosão podem ser usados para contestar o nexo entre o defeito e o sinistro.
-
Obra sem autorização: alterar fachada, remover revestimento ou instalar equipamento sem aprovação do órgão competente pode gerar exclusão ou reduzir a indenização.
-
Materiais e técnicas especiais: a apólice pode limitar o pagamento ao padrão comum e excluir o custo adicional de artesãos, componentes sob encomenda ou métodos tradicionais. Esse ponto precisa de cláusula própria, quando for necessário.
-
Imóvel desocupado: algumas condições mudam quando a casa fica vazia por determinado período. Confirme o prazo e as obrigações de vistoria, fechamento de registros e manutenção.
-
Eventos e atividades comerciais: festas, filmagens, locações temporárias e atendimento ao público podem exigir cobertura específica. A responsabilidade civil residencial pode não bastar.
-
Franquia e sublimite: franquia é a parcela paga pelo segurado em cada sinistro. Sublimite é o teto de uma cobertura específica, mesmo quando o limite geral da apólice é maior. Um sublimite baixo para danos por água ou remoção de entulho pode comprometer a recuperação.
Também confira se a apólice prevê depreciação. Em bens antigos, a discussão sobre valor de uso, reposição e restauração pode ser mais complexa que em uma casa recente.
Um roteiro prático para contratar
1. Faça uma vistoria antes da cotação
Registre fotografias com data, medidas, detalhes de telhado, instalações, muros e elementos protegidos. Corrija falhas conhecidas antes de pedir preço, porque uma vistoria da seguradora pode identificar o mesmo problema e impor exigências.
2. Peça propostas com a mesma base
Entregue às seguradoras o mesmo laudo, a mesma área e a mesma descrição de uso. Compare limites, franquias, assistência, prazo de indenização e regra de cálculo. Comparar apenas o prêmio mensal favorece a apólice mais barata, não necessariamente a que paga a restauração necessária.
3. Solicite respostas por escrito
Pergunte como serão tratados entulho, escoramento, projeto aprovado, mão de obra especializada, bens sob encomenda e exigências do Iphan ou do órgão local. Guarde a proposta, os e-mails e a versão das condições gerais vigente na contratação.
4. Confira as exigências antes de pagar
Se a seguradora exigir extintores, revisão elétrica, alarme ou reparo no telhado, veja se a exigência virou condição de aceitação, cláusula de segurança ou recomendação. Os efeitos são diferentes. O corretor deve explicar o que acontece se o item não for cumprido.
5. Atualize a apólice quando o imóvel mudar
Uma obra autorizada, a instalação de ar-condicionado, a compra de uma obra de arte ou o início de locações para eventos altera o risco. Comunique a mudança antes de começar a atividade e peça endosso, que é o documento usado para alterar a apólice.
Vale a pena contratar uma apólice especializada?
Uma apólice patrimonial comum pode atender a um imóvel tombado pequeno, bem conservado e usado apenas como residência. Ela tende a ser insuficiente quando existem materiais raros, obras autorizadas em andamento, locação para eventos ou grande diferença entre o valor de mercado e o custo de restauração.
O produto especializado pode trazer avaliação técnica mais adequada e limites específicos, mas costuma exigir mais documentos, inspeção e negociação. Também pode ter prêmio maior, franquias específicas e menos seguradoras dispostas a aceitar o risco. Peça ao corretor duas alternativas: uma apólice residencial adaptada e uma solução patrimonial com cobertura para restauração.
A escolha final deve acompanhar o uso real do imóvel. Até a experiência dos visitantes faz parte da operação: quem planeja receber convidados pode consultar orientações de estilo, como Como usar cinto sobre blazer sem encurtar o torso ou um Look para casamento no campo: elegância sem tropeços, mas o seguro precisa registrar a atividade e os riscos físicos que ela cria.
Perguntas frequentes sobre seguro para imóvel tombado
O tombamento impede o seguro?
Não. A seguradora pode recusar o risco, limitar coberturas ou pedir adequações, mas o tombamento não impede automaticamente a contratação. A decisão depende da inspeção, da documentação, do uso e do custo estimado do imóvel.
O seguro paga a restauração exigida pelo órgão público?
Somente se a cobertura, o limite e as condições da apólice alcançarem esse custo. Peça a confirmação por escrito e verifique se há sublimite para projeto, materiais especiais, mão de obra e acompanhamento técnico.
Posso informar apenas o valor venal ou de mercado?
Não é recomendável. O valor de mercado inclui fatores que não serão reconstruídos, como terreno e localização. Para o seguro, apresente também uma estimativa técnica do custo de reconstrução ou restauração.
Quem deve preparar o laudo?
Um arquiteto ou engenheiro habilitado, de preferência com experiência em conservação. A seguradora pode aceitar um modelo próprio ou solicitar uma vistoria independente.
O que fazer se a seguradora negar um sinistro?
Peça a negativa fundamentada, consulte as condições da apólice e reúna laudos, fotos, notas e autorizações do órgão de preservação. O corretor pode intermediar a revisão; se a divergência continuar, o segurado pode buscar os canais oficiais de reclamação e orientação ao consumidor.
Contratar seguro para imóvel tombado exige transformar o valor histórico em informação técnica: documentos corretos, uso declarado, manutenção registrada e uma cláusula que trate da restauração que o imóvel realmente precisa.